类滞胀风险下的石油制品市场 民生证券2017年需求不确定性警示
2017年,中国经济步入新常态,民生证券发布报告指出,需求不确定性上升,需警惕“类滞胀”风险。在此背景下,石油制品市场作为经济血脉,其波动牵动全局。本文基于民生证券观点,分析石油制品需求变化,探讨类滞胀对行业的影响。
一、需求不确定性上升:石油制品市场的悬念
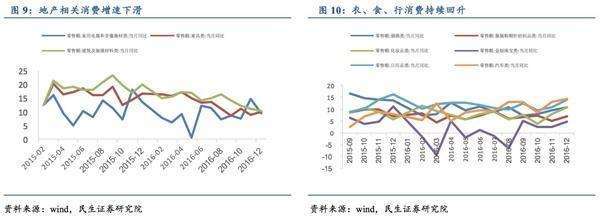
2017年,全球政治经济格局动荡,国内房地产调控加码、基建投资放缓,石油制品需求蒙上阴影。民生证券认为,需求端不确定性主要源于三点:一是房地产投资见顶回落,拖累建材、运输等重工业用油需求;二是汽车销量增速放缓,汽油消费增长动力减弱;三是工业补库存周期接近尾声,柴油需求支撑不足。多家机构预测,2017年国内石油表观消费量增速或降至2%以下,创近年新低。
石油制品涵盖汽油、柴油、煤油、燃料油等,其需求与宏观经济高度相关。房地产市场降温将直接减少工程机械用油,而汽车市场增速放缓则影响汽油消费。新能源替代加速,电动车普及对汽油形成长期利空。需求迷雾重重,市场观望情绪浓厚。
二、类滞胀魅影:经济停滞与通胀并存的隐忧
“类滞胀”指经济增速放缓与通胀压力并存的局面。民生证券警告,2017年这一风险正在积聚。一方面,需求疲软拖累经济增长;另一方面,供给侧改革推升大宗商品价格,输入性通胀压力显现。石油制品作为基础能源,其价格波动极易传导至下游,加剧成本推动型通胀。
若类滞胀成真,石油制品市场将面临双重挤压:需求萎缩导致销量下滑,而成本上升侵蚀利润。炼油企业可能进退维谷。货币政策在稳增长与控通胀间权衡,若收紧银根,将进一步抑制石油消费。
三、石油制品市场的现实图景:供需博弈与价格波动
2017年,石油制品市场在供需博弈中震荡。供给端,OPEC减产协议执行与页岩油复苏角力,国际油价在50-60美元/桶区间波动。国内炼油产能过剩,成品油出口激增,但内需疲软导致库存高企。价格方面,发改委调价机制受限,成品油价格调整频繁但幅度有限。
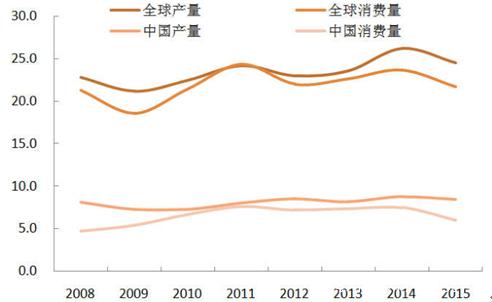
数据分析显示,2017年上半年,国内汽油表观消费量同比增长仅1.5%,柴油消费甚至出现负增长。与此石油制品进口量保持增长,市场竞争激烈。地炼企业开工率不足,主营炼厂利润承压。
民生证券的警示敲响警钟:2017年石油制品市场在需求不确定性与类滞胀风险中艰难前行。政策制定者需在稳增长与防通胀间寻求平衡,企业则需灵活应对,把握市场脉搏。随着经济结构调整深化,石油制品需求将更趋多元,行业洗牌加速。
如若转载,请注明出处:http://www.xjmaisite.com/product/43.html
更新时间:2026-09-21 15:57:44
 ">